

La historia del fundador de KFC nos recuerda algo que también se aplica a las inversiones: los grandes resultados no siempre llegan rápido. Pero existe una diferencia fundamental entre perseverar y simplemente resistir.
El empresario que encontró el éxito después de los 65 años
Imagina dedicar décadas a trabajar, emprender, fracasar y volver a empezar sin conseguir todavía el éxito que esperabas.
Esa fue, en esencia, la historia de Harland Sanders, más conocido como el Coronel Sanders, fundador de Kentucky Fried Chicken (KFC).
Su trayectoria estuvo marcada por empleos muy diferentes, negocios que no prosperaron y dificultades económicas. Cuando tenía alrededor de 65 años, después de perder el negocio de restaurante que había construido, decidió recorrer Estados Unidos ofreciendo su receta de pollo a otros establecimientos.
En lugar de comenzar desde cero con un nuevo restaurante, encontró una forma de expandir su conocimiento mediante acuerdos comerciales.
Años después, aquella iniciativa se había convertido en una cadena de restaurantes.
Su historia suele utilizarse para hablar de perseverancia. Pero desde una perspectiva financiera, también permite extraer otra enseñanza:
El éxito no dependió únicamente de continuar intentándolo, sino de encontrar un modelo que pudiera crecer con el tiempo.
Y en las inversiones ocurre algo parecido.
El error de querer resultados extraordinarios en plazos ordinarios
Vivimos en una época en la que resulta fácil confundir velocidad con progreso.
Las redes sociales muestran historias de personas que multiplicaron su capital en pocos meses. Las noticias destacan acciones que subieron extraordinariamente y nuevas tendencias que prometen transformar los mercados.
Pero construir patrimonio no consiste en acertar constantemente cuál será la próxima gran oportunidad.
Consiste en desarrollar una estrategia que pueda sostenerse durante años.
En MAGASA Wealth Management creemos que uno de los errores más frecuentes al invertir es exigirle al largo plazo resultados inmediatos.
Y aquí aparece uno de los conceptos más importantes de las finanzas: el interés compuesto.
Lo que USD 10.000 pueden enseñarnos sobre la paciencia
Imaginemos una inversión inicial de USD 10.000, con una rentabilidad hipotética constante del 7 % anual y reinversión de todos los rendimientos.
| Tiempo invertido | Capital aproximado |
|---|---|
| Inicio | USD 10.000 |
| 10 años | USD 19.672 |
| 20 años | USD 38.697 |
| 30 años | USD 76.123 |
Ejemplo matemático ilustrativo, antes de impuestos, comisiones e inflación. No representa una rentabilidad garantizada ni el comportamiento real de una cartera.
Tabla: El poder del tiempo en la construcción del patrimonio
Simulación de una inversión inicial de USD 10.000 al 7 % anual compuesto, sin aportaciones adicionales
| Años | Capital acumulado | Ganancia en la década |
| 0 | $10,000 | — |
| 10 | $19,672 | $9,672 |
| 20 | $38,697 | $19,025 |
| 30 | $76,123 | $37,426 |
Fuente: elaboración propia a partir del ejemplo matemático del artículo base. Valores aproximados, sin impuestos, comisiones ni inflación. La rentabilidad del 7 % es hipotética, no garantizada.
Lo que revela la tabla
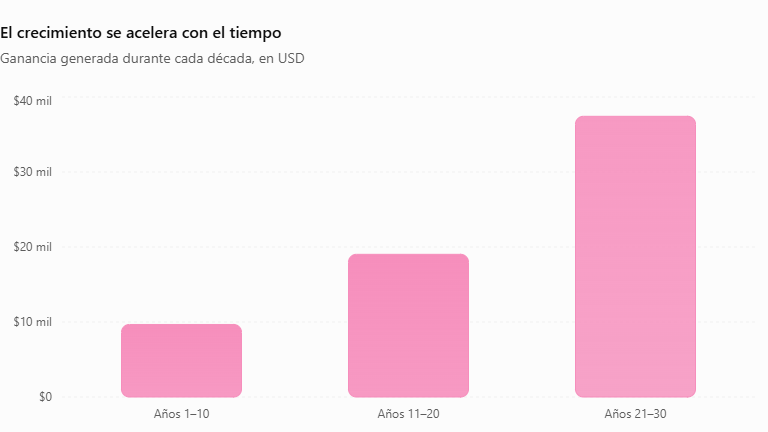
Durante la primera década, la inversión genera aproximadamente USD 9.672. En la segunda, unos USD 19.025. Y en la tercera, USD 37.426.
El crecimiento de la última década supera al acumulado durante las dos primeras décadas. Esto sucede porque los rendimientos reinvertidos comienzan a generar sus propios rendimientos, aumentando progresivamente la base sobre la que se calcula el interés compuesto.
La verdadera ventaja del interés compuesto no se encuentra únicamente en la rentabilidad que obtenemos, sino en el tiempo durante el cual permitimos que los rendimientos se reinviertan. Como muestra esta simulación, una inversión inicial de USD 10.000 podría alcanzar aproximadamente USD 76.123 después de treinta años, suponiendo una rentabilidad constante del 7 % anual. La mayor parte del crecimiento se concentra en las últimas décadas. Por eso, en MAGASA creemos que una estrategia patrimonial debe diseñarse no solamente para buscar rentabilidad, sino para poder mantenerse de manera disciplinada a lo largo del tiempo, sin perder de vista los riesgos y las necesidades de liquidez de cada inversionista.
Es observar cuándo se produce ese crecimiento.
Durante los primeros veinte años, la inversión aumenta aproximadamente USD 28.700. Sin embargo, únicamente durante la tercera década crece alrededor de USD 37.400.
El dinero no trabajó más rápido porque el inversionista descubriera una estrategia secreta. El efecto se explica por la reinversión de los rendimientos sobre una base de capital cada vez mayor.
Esta es una de las razones por las que comenzar temprano y mantener una estrategia consistente puede marcar diferencias importantes.
Perseverar no significa mantener una mala inversión
Aquí debemos hacer una distinción que consideramos fundamental.
La historia del Coronel Sanders no debería interpretarse como una invitación a continuar indefinidamente con cualquier decisión, sin importar sus resultados.
En los mercados financieros, esa mentalidad puede resultar peligrosa.
Una empresa puede deteriorarse, una inversión puede dejar de ser adecuada y las necesidades de una familia pueden cambiar.
La perseverancia inteligente consiste en mantener el compromiso con tus objetivos, no en aferrarte a cada inversión que realizaste.
Por eso una estrategia patrimonial necesita diversificación, revisión periódica, control del riesgo y suficiente liquidez para enfrentar imprevistos.
El objetivo no es soportar cualquier pérdida esperando que algún día todo mejore. Es construir una cartera que tenga sentido incluso cuando las condiciones económicas dejan de ser favorables.
Nuestra recomendación: construye un plan que puedas mantener
En MAGASA recomendamos abordar la inversión a largo plazo desde cuatro decisiones fundamentales:
- Define para qué inviertes. La jubilación, la educación de tus hijos y la preservación del patrimonio familiar requieren horizontes y estrategias diferentes.
- Diversifica de acuerdo con tu situación. Evita que el futuro financiero dependa excesivamente de una sola empresa, sector o mercado.
- Invierte con constancia. Las aportaciones periódicas, cuando tu capacidad financiera lo permite, pueden ayudarte a desarrollar disciplina y aumentar el capital invertido.
- Revisa tu estrategia sin reaccionar impulsivamente. Ajustar una cartera cuando cambian tus circunstancias es prudencia; modificarla por cada noticia del mercado puede alejarte de tus objetivos.
La perseverancia no elimina el riesgo ni garantiza rentabilidades. Pero una estrategia bien diseñada puede ayudarte a evitar que las emociones o la búsqueda de resultados inmediatos interrumpan tus objetivos de largo plazo.
El patrimonio que construyes depende también de las decisiones que sostienes
Harland Sanders no encontró el éxito siguiendo exactamente el mismo camino durante toda su vida. Persistió en su objetivo, aprendió de sus experiencias y cambió de estrategia cuando fue necesario.
Esa es también una forma valiosa de entender la inversión.
No necesitas perseguir todas las oportunidades ni acertar en cada decisión. Necesitas una estrategia coherente con tus objetivos y la disciplina necesaria para desarrollarla con el tiempo.
En MAGASA Wealth Management te ayudamos a construir y revisar una estrategia patrimonial de largo plazo, considerando tu situación financiera, tus necesidades de liquidez y el nivel de riesgo que puedes asumir.
Porque el verdadero objetivo no es enriquecerse de la noche a la mañana.
Es construir un patrimonio que pueda acompañarte durante toda la vida.
Contenido informativo y educativo. No constituye asesoramiento financiero individual. Las inversiones implican riesgos y las rentabilidades pasadas o hipotéticas no garantizan resultados futuros.
Contacta con nosotros:
- WhatsApp directo
- Email: servicios@magasa.ec
- Agenda tu asesoría personalizada HOY: https://calendly.com/asesoria-magasa/75min
La primera consulta es completamente gratuita y sin compromisos. ¡Tu patrimonio no puede esperar!
© 2026 MAGASA · Este artículo es de carácter informativo y no constituye asesoramiento financiero individual. Invertir implica riesgos. Resultados pasados no garantizan rendimientos futuros.
Otros artículos:
Deja una respuesta