

El S&P 500 cerró la primera semana de septiembre de 2026 cerca de los 7.700 puntos, mientras el rendimiento del bono del Tesoro a 10 años tocaba su nivel más alto desde noviembre de 2023, por encima del 4,8%.
El petróleo se mantiene presionado al alza por la tensión entre Estados Unidos e Irán, y la Reserva Federal se reúne el 15 y 16 de septiembre en un contexto donde el mercado empieza a descontar más probabilidad de una postura restrictiva.
Ningún dato aislado predice una crisis. Pero la combinación, valoraciones elevadas, alta concentración tecnológica y un calendario históricamente incómodo, es precisamente el tipo de escenario que la gestión de riesgo profesional no puede permitirse ignorar.
Por qué septiembre y octubre pesan tanto en la memoria de los mercados
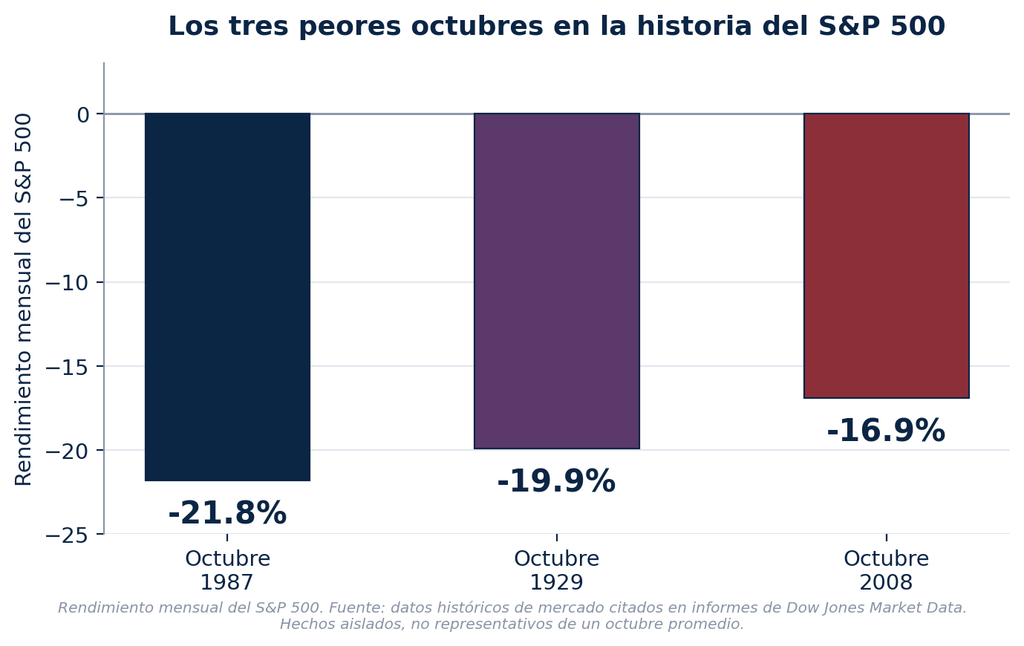
No es superstición: es un patrón estadístico persistente. Desde 1928, septiembre ha sido el mes de peor desempeño promedio para el S&P 500, con una rentabilidad media cercana al -1,03% y cierres positivos apenas el 44,7% de las veces. Octubre, en cambio, suele cerrar en positivo con más frecuencia, cerca del 59% de las veces entre 1950 y 2024, pero concentra algunos de los episodios más extremos de la historia bursátil moderna: 1929, 1987, 1997, 2001 y 2008 son parte del mismo patrón.
La estadística que no siempre se cuenta
| Periodo (desde 1928) | Rentabilidad media histórica | Frecuencia de cierre positivo |
|---|---|---|
| Septiembre | -1,03% | 44,7% |
| Octubre (1950–2024) | +0,85% | 59% |
| Septiembre + octubre combinados | -0,56% | Peor bimestre del año |
La lectura correcta no es que octubre sea más peligroso que septiembre: es que septiembre penaliza más el rendimiento promedio, mientras que octubre concentra los movimientos más extremos. Juntos, forman el peor bimestre consecutivo del calendario bursátil, con una corrección media histórica superior al 6,6% cuando el mercado entra en esta etapa del año ya vulnerable.
Lo que hace distinto a este septiembre
Bank of America identificó un dato inquietante para 2026: el S&P 500 avanzó cerca de un 4% durante las primeras diez sesiones de agosto, un ritmo que solo se había visto cinco veces desde 1950, en 1972, 1984, 1986, 1987 y 2000. En ninguna de esas cinco ocasiones septiembre terminó con ganancias. Esto no es una predicción; es un recordatorio de que la fortaleza reciente del mercado no inmuniza contra la estacionalidad que viene.
La verdadera lección para la gestión patrimonial
Para gestores de fondos, family offices y asesores patrimoniales, la lección de septiembre y octubre no es abandonar el mercado: es preguntarse qué ocurriría con una cartera si el escenario cambiara con rapidez. 1929 enseñó el riesgo del apalancamiento excesivo; 1987, que la liquidez puede desaparecer más rápido de lo previsto; 2008, que el verdadero peligro no siempre está en la caída de precios, sino en la pérdida simultánea de liquidez en varios mercados a la vez. Usar el calendario como señal automática de venta sería un error. Usarlo como motivo para revisar el riesgo real de una cartera es, simplemente, buena disciplina.
Cómo lo abordamos en Magasa Wealth Management
La gestión de riesgo no consiste en predecir correcciones, sino en asegurarse de que una cartera pueda resistirlas sin comprometer los objetivos de quien la posee. Con más de 30 años acompañando a inversores experimentados y empresarios de patrimonio medio, medio-alto y alto, en Magasa Wealth Management, revisamos con nuestros clientes, precisamente en este tipo de momentos del calendario, cuánta concentración y cuánto riesgo real tiene su cartera frente a un cambio abrupto de escenario.
¿Sabes cuánto riesgo real tiene tu cartera si el escenario cambia?
Agenda una revisión de riesgo con nosotros antes de que termine el año y aprovecha este último cuatrimestre del año.
- Agenda una sesión online de diagnóstico de 75 minutos: https://calendly.com/asesoria-magasa/75min
- Envíanos un mensaje directo por: WhatsApp
- O escríbenos a: servicios@magasa.ec
También puedes seguir leyendo otros artículos relevantes:
Deja una respuesta